Offerta di lancio — valida solo oggi

📄 Libro digitale in PDF · si legge sul telefono e si stampa

Il bilancio d'esercizio in disegni: lo leggi voce per voce, sempre nello stesso ordine Una Voce in Ogni Pagina

Stato patrimoniale, conto economico, ammortamenti, ratei e risconti, rendiconto finanziario, riclassificazione, ROE, ROI e ROS. Ogni argomento ha la sua pagina: prima il disegno, poi quello che devi ricordare. 67 pagine illustrate.

SÌ, VOGLIO IL BILANCIO IN DISEGNI

🔒 Pagamento sicuro · PDF via email · Garanzia di 30 giorni

Ogni argomento, la sua paginaOgni voce del bilancio disegnata, con la spiegazione accanto
67 pagine illustrate7 parti, da che cos'è il bilancio al ripasso di schemi e formule
Fonti aggiornateCodice civile (artt. 2423-2435-ter) e principi contabili OIC
PDF via emailFormato

Guarda Dentro il Libro

Ogni pagina ha un disegno grande e un riquadro con le voci, i numeri e le regole da sapere:

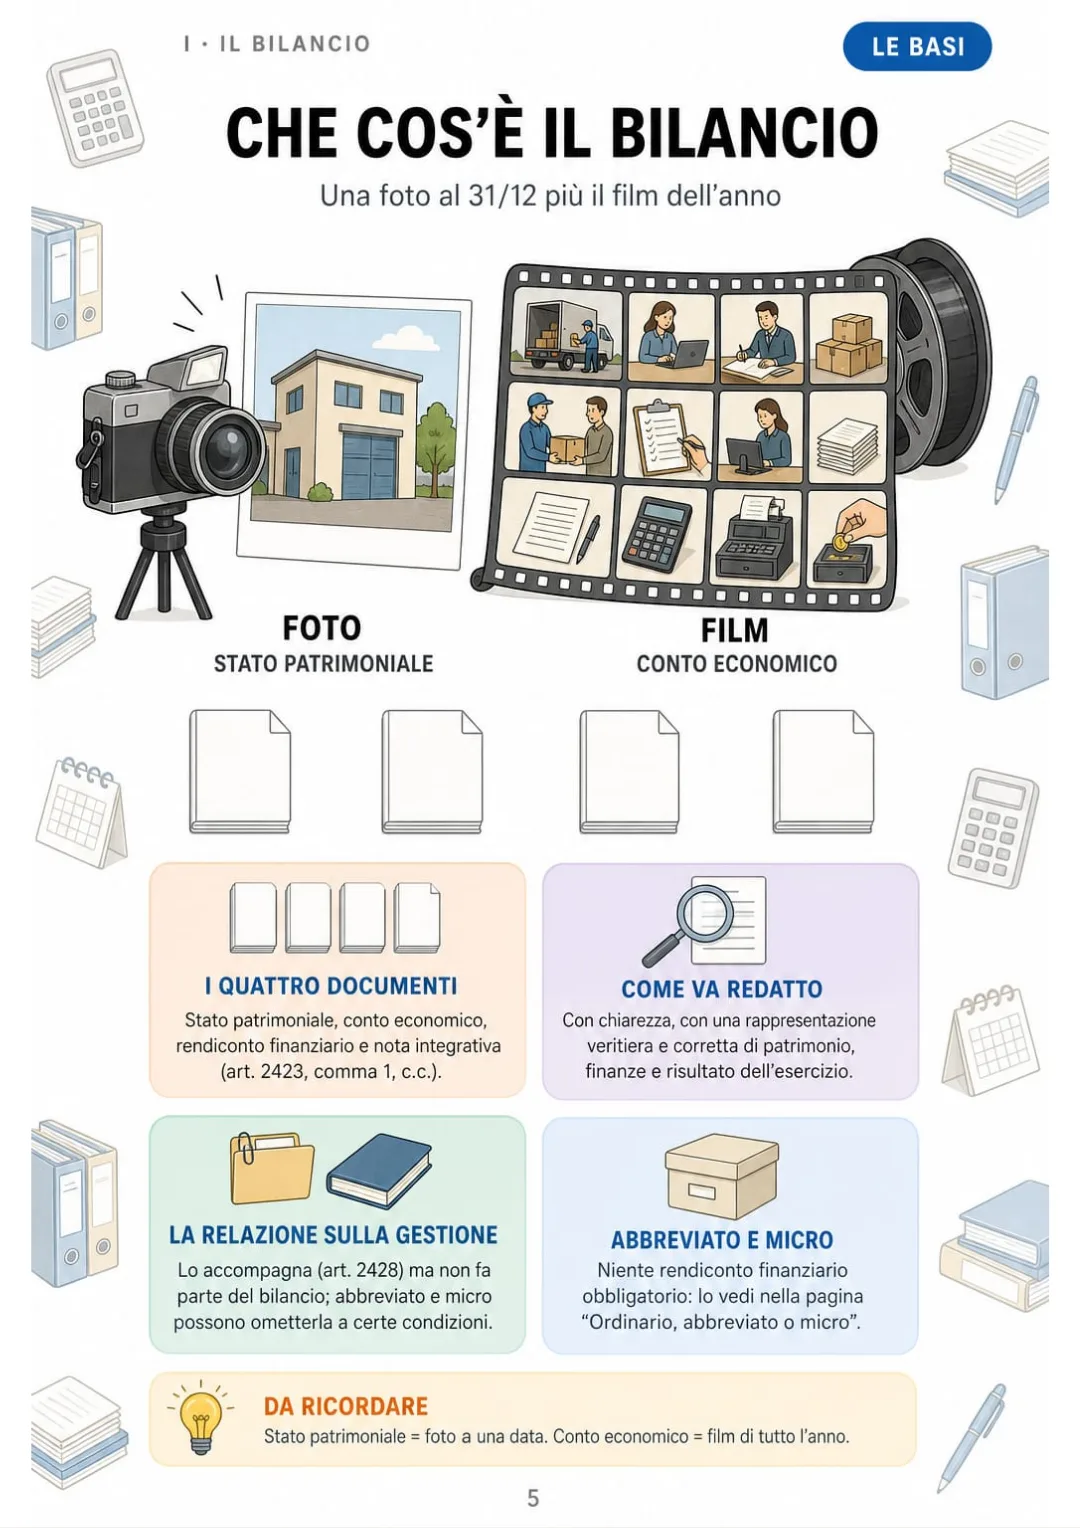
Art. 2423 c.c.: stato patrimoniale, conto economico, rendiconto finanziario e nota integrativa.
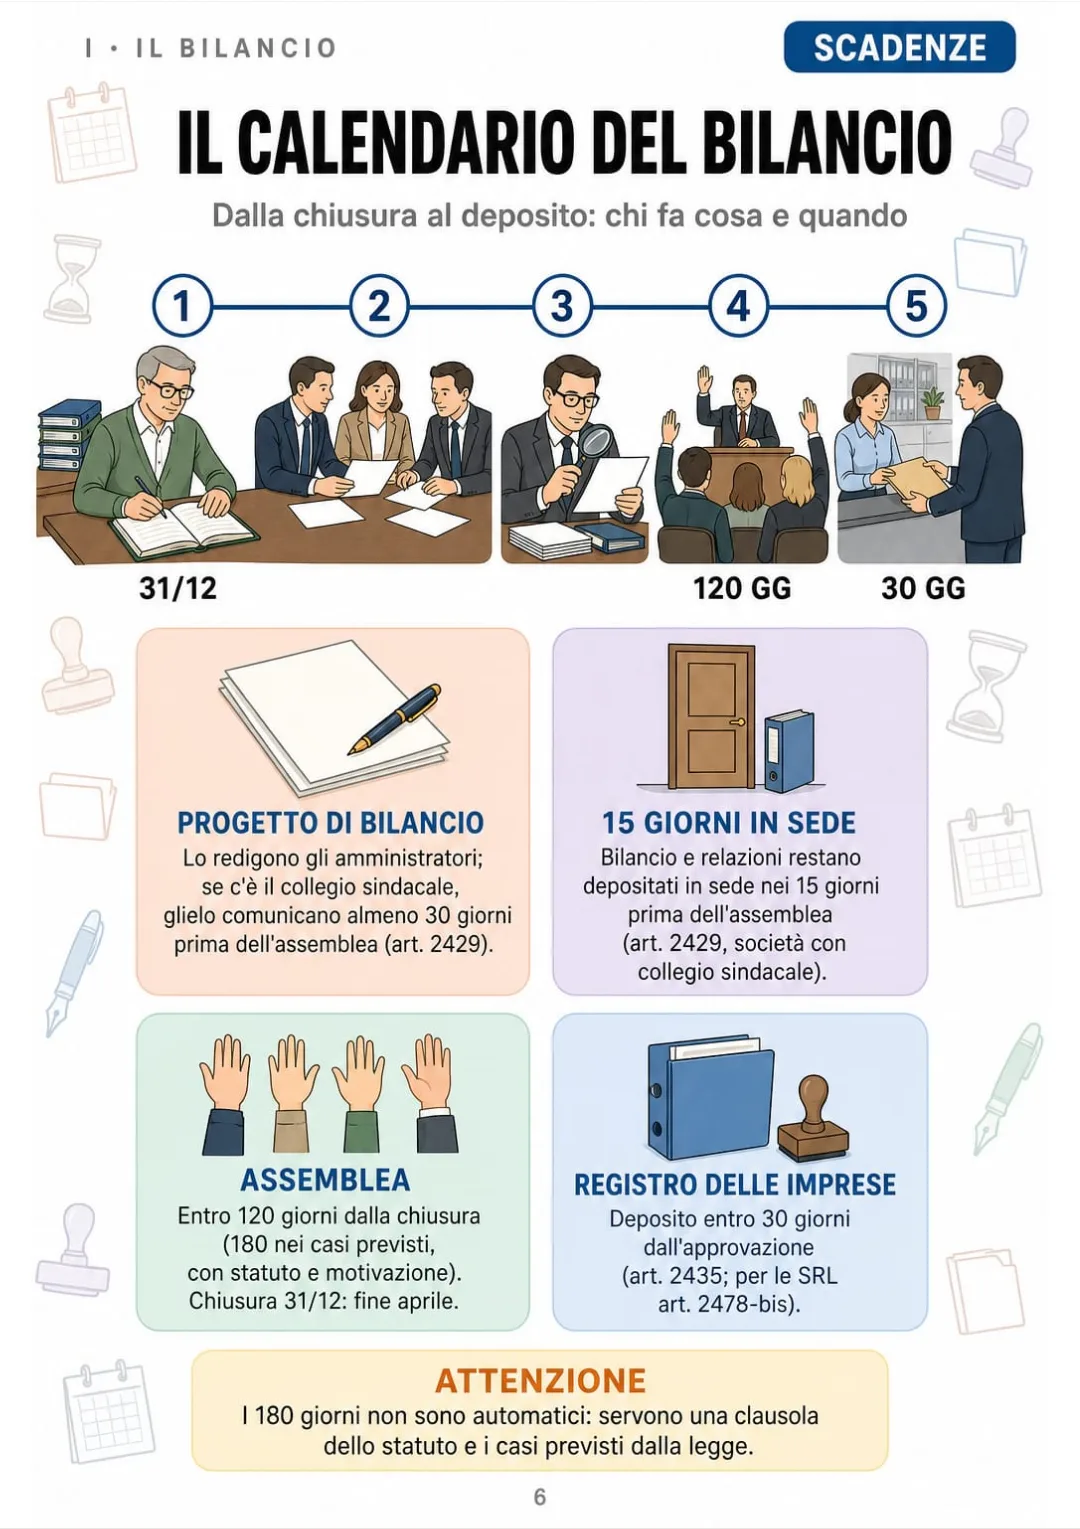
Assemblea entro 120 giorni (180 nei casi previsti), deposito entro 30 giorni dall'approvazione.
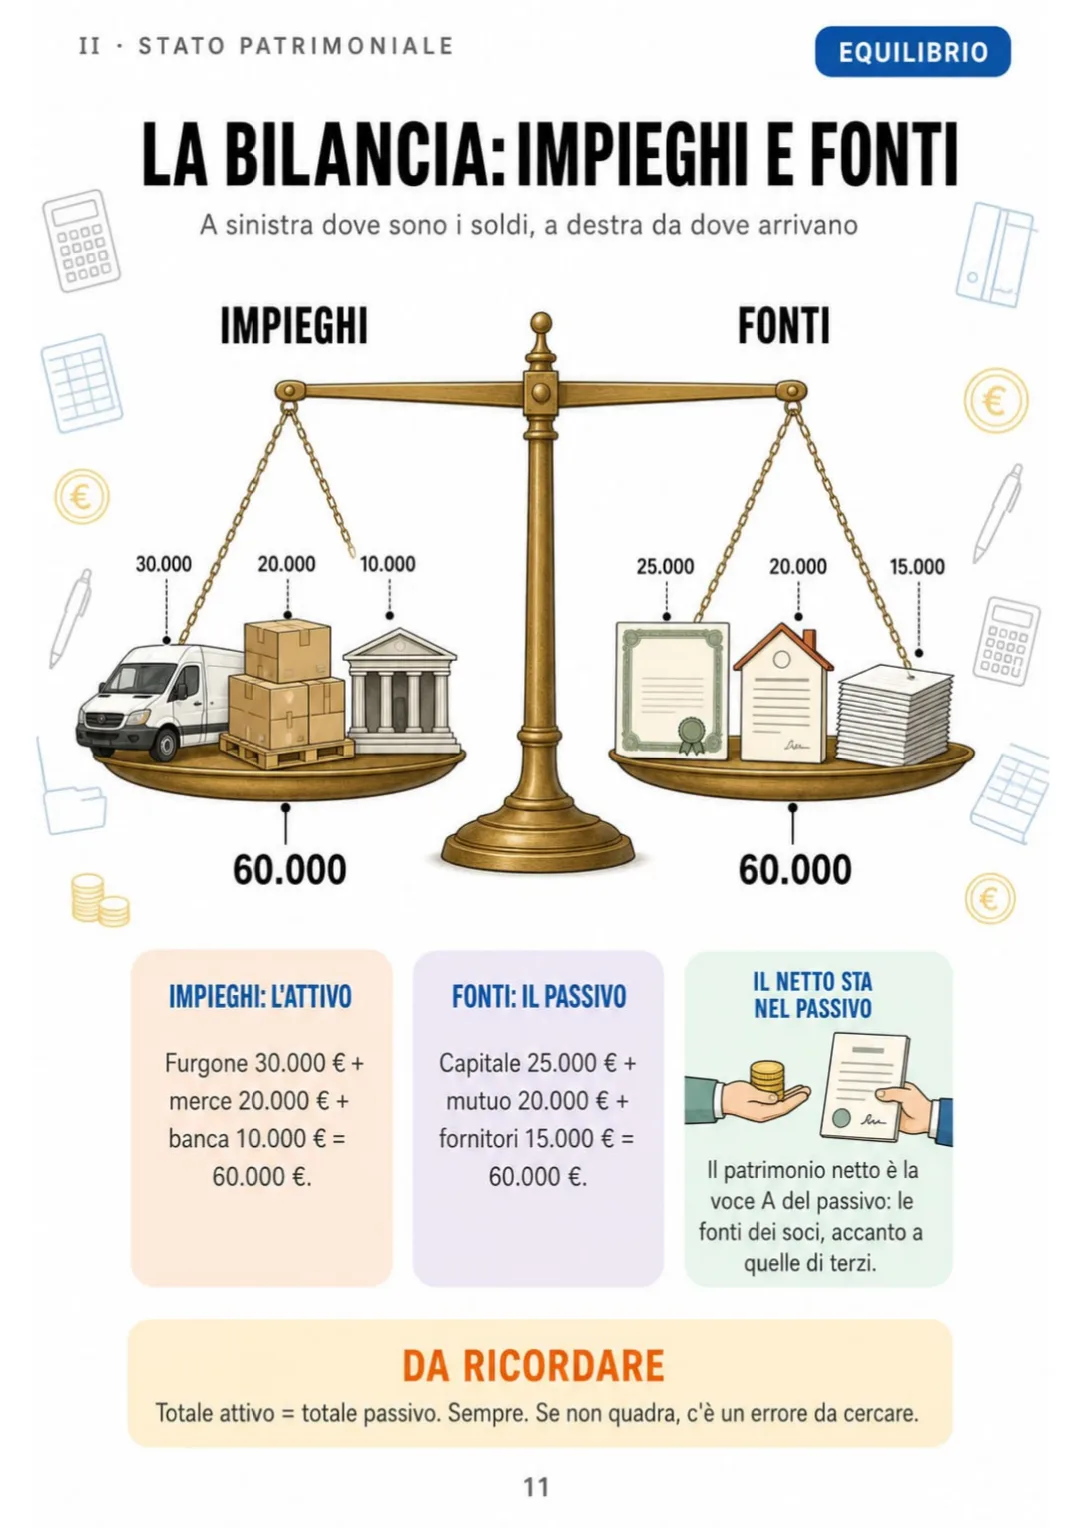
Furgone, merce e banca da una parte, capitale, mutuo e fornitori dall'altra: 60.000 € per lato.
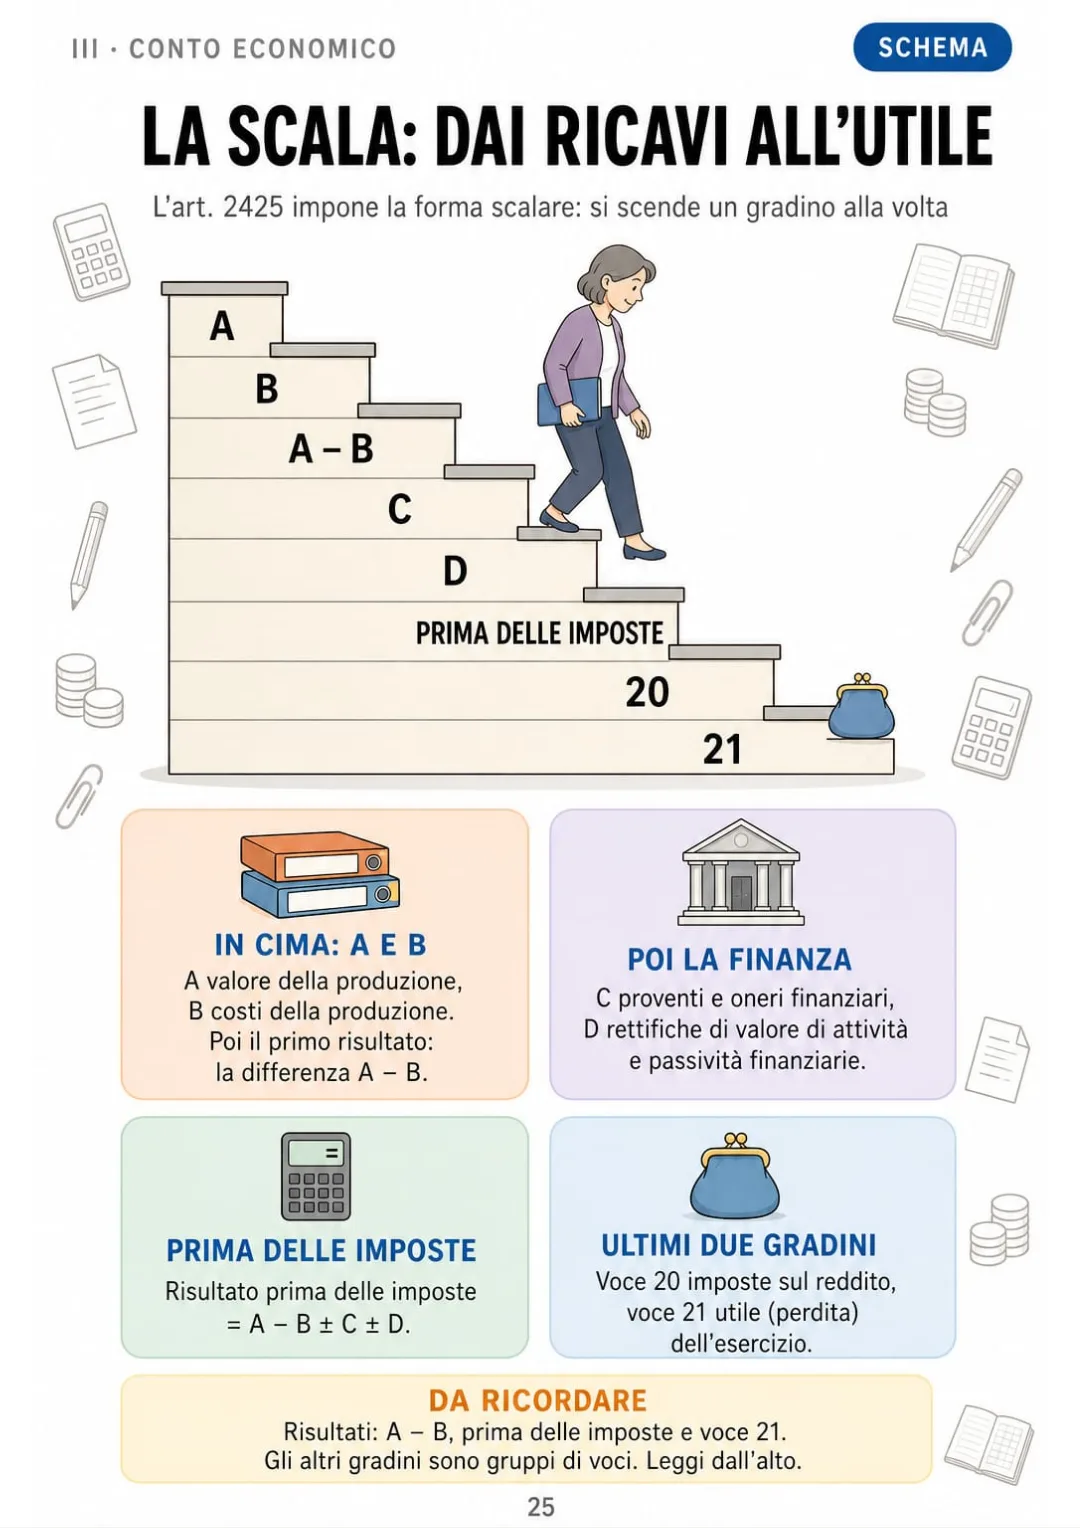
Art. 2425 c.c.: A, B, A − B, C, D, prima delle imposte, 20, 21.
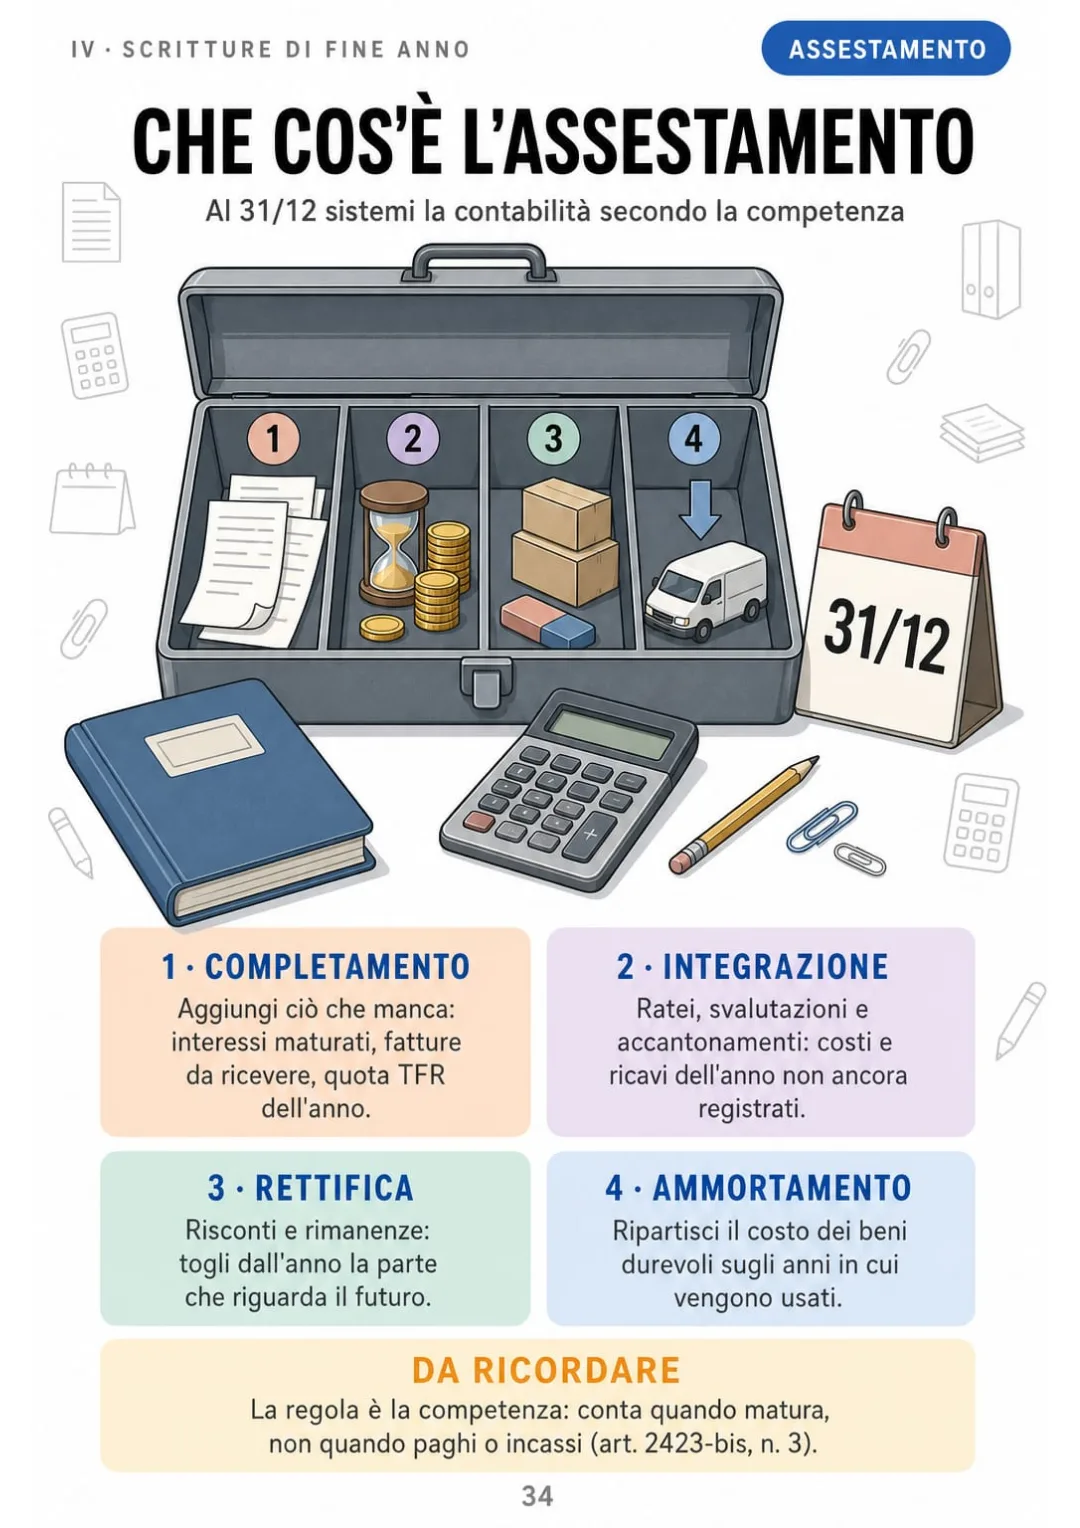
Assestamento: completamento, integrazione, rettifica, ammortamento
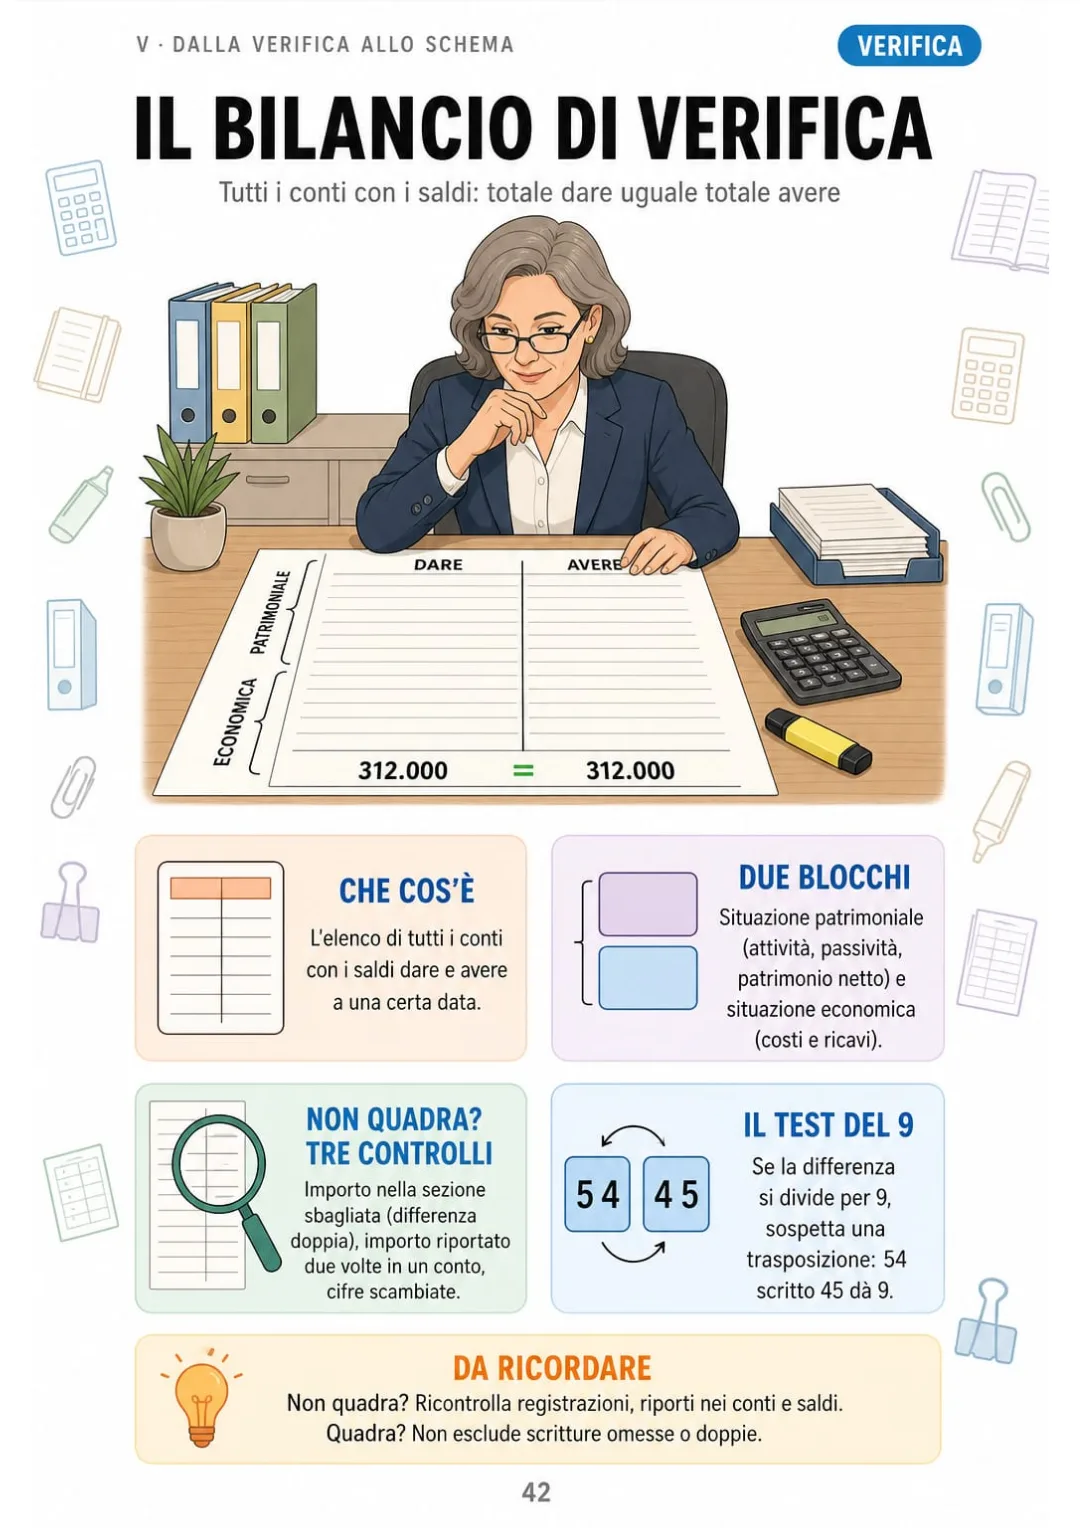
Totale dare = totale avere; differenza divisibile per 9? Sospetta cifre scambiate
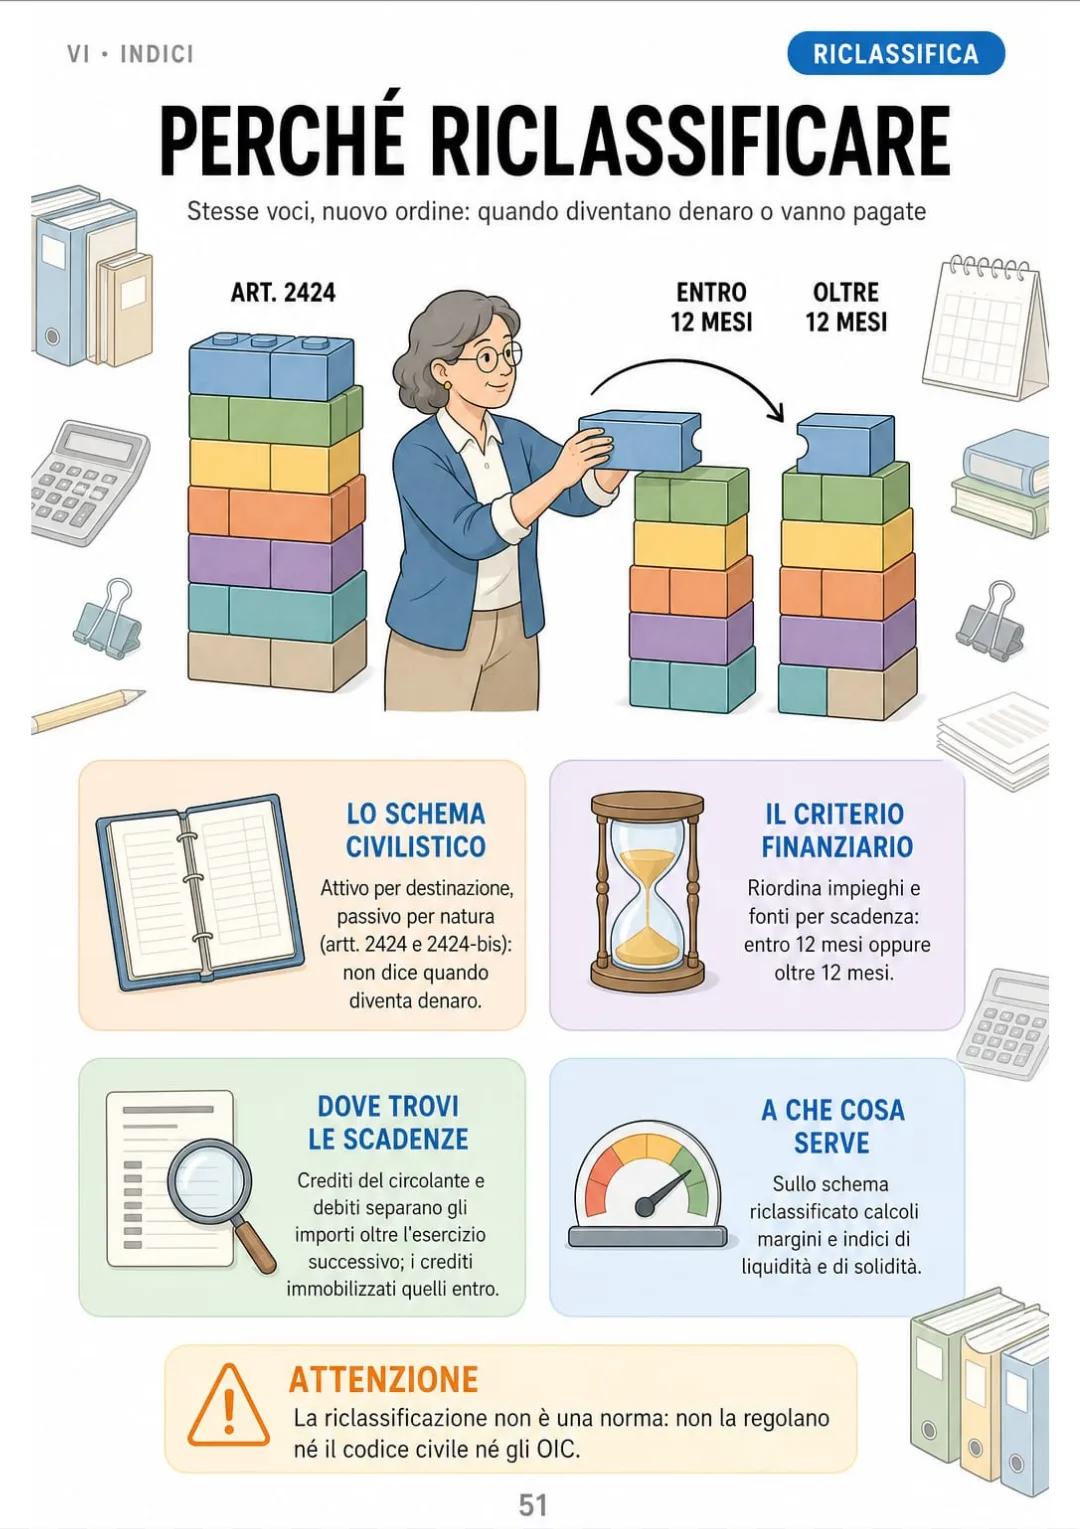
Riclassificare: le voci dell'art. 2424 riordinate entro e oltre 12 mesi
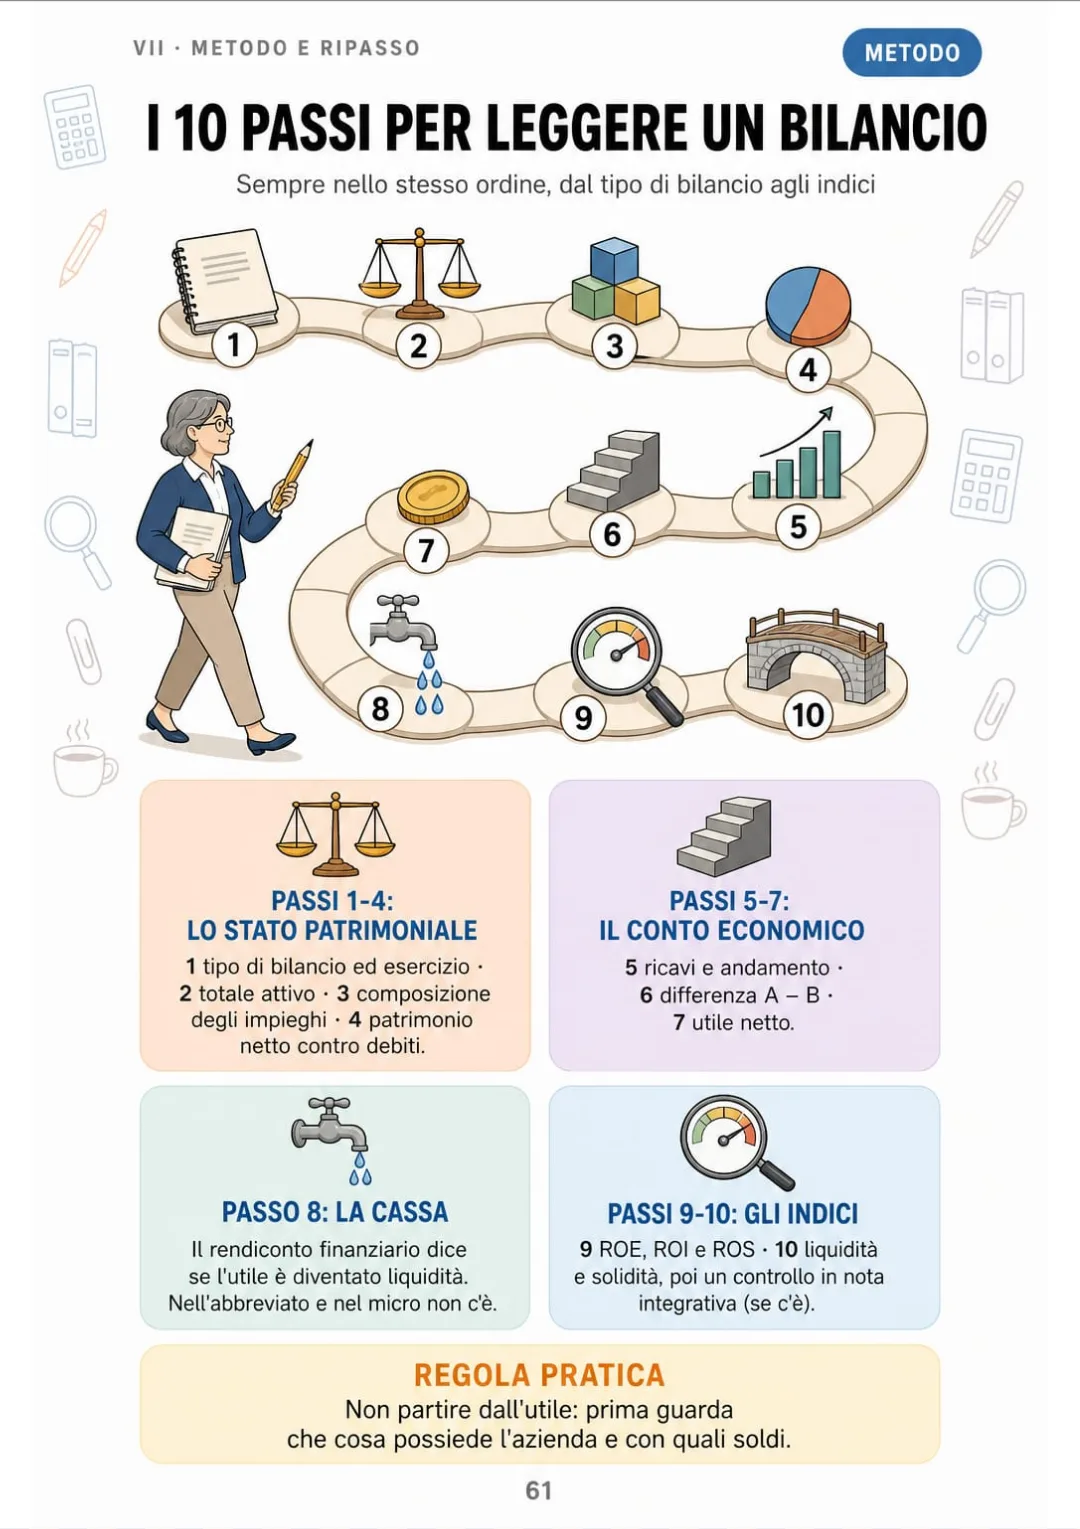
10 tappe fisse: dal tipo di bilancio agli indici, fino al controllo in nota integrativa

Scorri per vederne altre →

Sono pagine vere del libro. L'indice è quello completo: 7 parti e 63 argomenti.

Il Problema Non Sei Tu. È Come Te l'Hanno Spiegato.

Hai davanti lo stato patrimoniale che ti ha mandato il commercialista e il titolare ti chiede: «Allora, come siamo messi?». Tu vedi solo una colonna di voci con le lettere davanti.

Sul manuale era spiegato in tre pagine fitte: attivo, passivo, impieghi, fonti, patrimonio netto. Parole giuste, ma nessuno ti ha fatto vedere come stanno insieme.

Furgone, merce e banca da una parte, capitale, mutuo e fornitori dall'altra: 60.000 € per lato.

Nel libro lo stesso argomento è una bilancia: su un piatto furgone, merce e banca, sull'altro capitale, mutuo e fornitori. 60.000 euro per lato, e capisci al volo perché i due totali sono sempre uguali.

Lo stesso vale per l'ammortamento, le rimanenze, il TFR, i ratei e i risconti e il conto economico a scala: ogni argomento ha la sua pagina e il suo disegno.

Leggi lo stato patrimoniale, lo spieghi al titolare e rispondi al commercialista senza riaprire il manuale.

CONFRONTA TU

Lo Stesso Argomento, Due Modi di Studiarlo

QUESTO
  • Il manuale: righe su righe
  • Ratei e risconti spiegati solo a parole
  • Arrivi alla chiusura dell'anno con mille dubbi
Art. 2424-bis, comma 6, c.c.: nella voce ratei e risconti attivi devono essere iscritti i proventi di competenza dell'esercizio esigibili in esercizi successivi, e i costi sostenuti entro la chiusura dell'esercizio, ma di competenza di esercizi successivi. Nella voce ratei e risconti passivi devono essere iscritti i costi di competenza dell'esercizio esigibili in esercizi successivi, e i proventi percepiti entro la chiusura dell'esercizio ma di competenza di esercizi successivi. Possono essere iscritte in tali voci soltanto quote di costi e proventi, comuni a due o più esercizi, l'entità dei quali vari in ragione del tempo.
PER QUESTO
  • Il risconto in un disegno: quest'anno e l'anno dopo
  • La scrittura accanto, con i numeri
  • Lo guardi e lo capisci
Assemblea entro 120 giorni (180 nei casi previsti), deposito entro 30 giorni dall'approvazione.
INDICE

Dai un'occhiata alle 7 parti e ai 63 argomenti

Il bilancio in poche pagine, lo stato patrimoniale, il conto economico, le scritture di fine anno, dal bilancio di verifica allo schema, la riclassificazione con gli indici, il metodo in 10 passi e il ripasso: 67 pagine, tutte illustrate.

IIl bilancio in poche pagine · pp. 5-10
  1. Che cos'è il bilancio d'esercizio
  2. Il calendario del bilancio e chi fa cosa
  3. I principi di redazione
  4. Competenza e cassa: due orologi diversi
  5. Le regole: codice civile e principi OIC
  6. Ordinario, abbreviato o micro: quale ti tocca
IILo stato patrimoniale · pp. 11-24
  1. La bilancia: impieghi e fonti
  2. Lo schema dell'art. 2424 a colpo d'occhio
  3. Immobilizzazioni immateriali (B.I)
  4. Immobilizzazioni materiali (B.II)
  5. L'ammortamento: la macchina che perde valore
  6. Immobilizzazioni finanziarie (B.III)
  7. Le rimanenze (C.I)
  8. Crediti e fondo svalutazione (C.II)
  9. Attività finanziarie e liquidità (C.III e C.IV)
  10. Il patrimonio netto (A)
  11. Fondo o debito? La differenza che confonde
  12. Il TFR (C)
  13. I debiti: entro e oltre l'esercizio (D)
  14. Ratei e risconti nello stato patrimoniale
IIIIl conto economico · pp. 25-33
  1. La scala: dai ricavi all'utile
  2. A) Il valore della produzione
  3. B) I costi della produzione
  4. La variazione delle rimanenze e il segno che inganna
  5. A − B: il risultato della gestione
  6. C) e D): la parte finanziaria
  7. Dove sono finiti gli straordinari?
  8. Le imposte e l'utile netto
  9. Perché c'è utile ma non c'è cassa
IVLe scritture di fine anno · pp. 34-41
  1. Che cos'è l'assestamento
  2. I ratei: costi e ricavi ancora da pagare o incassare
  3. I risconti: soldi già usciti o entrati in anticipo
  4. Rateo o risconto? Il trucco per non sbagliare
  5. Fatture da ricevere e da emettere
  6. Le rimanenze in partita doppia
  7. Ammortamenti e accantonamenti
  8. Le imposte di competenza
VDal bilancio di verifica allo schema · pp. 42-50
  1. Il bilancio di verifica
  2. Dal piano dei conti alle voci dell'art. 2424
  3. I fondi rettificativi che spariscono dal passivo
  4. Costruire lo stato patrimoniale con numeri semplici
  5. Costruire il conto economico con numeri semplici
  6. Il rendiconto finanziario: tre flussi
  7. Il metodo indiretto passo per passo
  8. Nota integrativa e relazione sulla gestione
  9. La destinazione dell'utile
VIRiclassificare e leggere gli indici · pp. 51-60
  1. Perché riclassificare
  2. Lo stato patrimoniale riclassificato (criterio finanziario)
  3. Il conto economico a valore aggiunto
  4. Margine di struttura e capitale circolante netto
  5. ROE: quanto rende il capitale dei soci
  6. ROI: quanto rende tutto ciò che è investito
  7. ROS e rotazione: ROI = ROS × ROT
  8. Il leverage e il legame tra ROE e ROI
  9. La liquidità: current ratio e quick ratio
  10. Solidità: indebitamento e autocopertura
VIIIl metodo in 10 passi e il ripasso · pp. 61-67
  1. I 10 passi per leggere qualsiasi bilancio
  2. Un bilancio letto dall'inizio alla fine
  3. Il bilancio con dati a scelta (seconda prova ITE AFM)
  4. Che cosa ti chiede il commercialista a fine anno
  5. Checklist di chiusura al 31/12
  6. Gli errori più frequenti
  7. Ripasso in una pagina: schemi e formule

Una Pagina, Un Argomento, Tutto Chiaro

Pensaci così:

È fine dicembre e il commercialista ti scrive: «Mi mandi i risconti sulle assicurazioni?». E tu devi capire subito che cosa ti sta chiedendo.

Apri il libro alla pagina dei risconti e vedi il premio pagato in anticipo diviso in due: la parte di quest'anno e quella dell'anno dopo. La quota da rinviare la vedi colorata, con la scrittura accanto.

Assestamento: completamento, integrazione, rettifica, ammortamento

Lo stesso con l'ammortamento, le rimanenze, il TFR, il rendiconto finanziario e gli indici ROE, ROI e ROS: ognuno nella sua pagina.

Il Bilancio d'Esercizio Illustrato sono 7 parti e 63 argomenti, tutti disegnati, e alla fine il metodo in 10 passi, un bilancio letto dall'inizio alla fine e il ripasso in una pagina.

Quello che vedi disegnato non lo devi imparare a memoria.

Cosa C'è Dentro Il Bilancio d'Esercizio Illustrato:

Ipp. 5-10

Il bilancio in poche pagine

Che cos'è il bilancio, il calendario e chi fa cosa, i principi di redazione, competenza e cassa, codice civile e OIC, ordinario, abbreviato o micro.

IIpp. 11-24

Lo stato patrimoniale

La bilancia di impieghi e fonti, lo schema dell'art. 2424, immobilizzazioni e ammortamento, rimanenze, crediti, liquidità, patrimonio netto, fondi, TFR, debiti, ratei e risconti.

IIIpp. 25-33

Il conto economico

La scala dai ricavi all'utile: valore e costi della produzione, variazione delle rimanenze, A − B, area finanziaria, imposte e perché c'è utile senza cassa.

IVpp. 34-41

Le scritture di fine anno

Le scritture di fine anno, una per pagina: ratei e risconti con il trucco per non confonderli, fatture da ricevere e da emettere, rimanenze, ammortamenti, accantonamenti e imposte di competenza. A dicembre sai quale scrittura fare e perché.

Vpp. 42-50

Dal bilancio di verifica allo schema

Dal bilancio di verifica allo schema: piano dei conti, fondi rettificativi, stato patrimoniale e conto economico con numeri semplici, rendiconto finanziario, nota integrativa e destinazione dell'utile.

VIpp. 51-60

Riclassificare e leggere gli indici

Riclassificazione finanziaria e a valore aggiunto, margini, ROE, ROI, ROS e rotazione, leverage, liquidità e solidità.

VIIpp. 61-67

Il metodo in 10 passi e il ripasso

I 10 passi per leggere qualsiasi bilancio, un bilancio letto per intero, il bilancio con dati a scelta, le richieste del commercialista, la checklist al 31/12, gli errori più frequenti e il ripasso.

Alla fine del libro: Il metodo in 10 passi, un bilancio letto dall'inizio alla fine, la checklist di chiusura al 31/12 e schemi e formule in una pagina.
In Più: 2 Libri in Regalo

Quaderno di esercizi svolti: dal bilancio di verifica agli indici

BONUS 1: «Quaderno di esercizi svolti: dal bilancio di verifica agli indici»

Valore da solo: 17,90 US$

Ti eserciti su casi completi, con la soluzione passo per passo, così vedi subito dove hai sbagliato e perché.

I 10 errori più frequenti nel bilancio + schede di ripasso

BONUS 2: «I 10 errori più frequenti nel bilancio + schede di ripasso»

Valore da solo: 14,90 US$

Ripassi in pochi minuti le voci che si confondono più spesso, come ratei e risconti o fondi e debiti, con una scheda per argomento.

Il Bilancio d'Esercizio Illustrato con 2 Libri in Regalo

  • Il Bilancio d'Esercizio Illustrato: 67 pagine illustrate63 US$
  • BONUS 1: Quaderno di esercizi svolti: dal bilancio di verifica agli indici17,90 US$
  • BONUS 2: I 10 errori più frequenti nel bilancio + schede di ripasso14,90 US$
  • PDF ad alta risoluzione da stampareIncluso
Valore totale 95,80 US$
IL TUO PREZZO:
27 US$
Risparmi 68,80 US$
SÌ, VOGLIO IL BILANCIO D'ESERCIZIO ILLUSTRATO A 27 US$

📄 È un libro digitale in PDF: ti arriva via email, non viene spedito nulla di cartaceo.

Acquisto sicuroPagamento cifratoGaranzia di 30 giorni

PDF via email: Ti mandiamo Il Bilancio d'Esercizio Illustrato in PDF per email, insieme a i due libri in regalo. Si paga una volta: niente rate, niente costi extra.

A Chi Serve Questo Libro

Tuo figlio è all'ITE AFM

Tuo figlio è all'ITE AFM

Gli dai la spiegazione che il manuale non ha: ogni voce con il suo disegno e un esempio in euro, e il bilancio con dati a scelta impostato in 10 passi.

Hai il concorso o la maturità alle porte

Hai il concorso o la maturità alle porte

Ripassi gli schemi degli artt. 2424 e 2425 e gli indici sempre nello stesso ordine, senza ricominciare da capo ogni volta.

Lavori già in amministrazione

Lavori già in amministrazione

A fine anno apri la pagina di ratei, risconti o rimanenze e capisci cosa ti chiede il commercialista. Lo tieni stampato sulla scrivania.

Tutto Quello Che Ti Arriva Oggi

95,80 US$27 US$
SÌ, VOGLIO IL BILANCIO D'ESERCIZIO ILLUSTRATO A 27 US$

📄 È un libro digitale in PDF: ti arriva via email, non viene spedito nulla di cartaceo.

30GIORNI
GARANZIA

Garanzia di 30 Giorni

Prova Il Bilancio d'Esercizio Illustrato per 30 giorni, regali compresi.

Ti rimborsiamo tutto se il file non si apre, se il libro non è come lo vedi qui, se ti abbiamo addebitato due volte o se l'email non arriva. Basta scriverci.

Paghi una volta sola. Niente abbonamenti.

Domande Frequenti

Fa per me se faccio la contabilità da anni ma il bilancio mi blocca?

Sì. Parte dalle basi in poche pagine, poi va dritto a quello che ti chiedono a fine anno: assestamento, schemi degli artt. 2424 e 2425, riclassificazione e indici. Ci sono la checklist di chiusura al 31/12 e le richieste tipiche del commercialista. Una pagina ti spiega se la tua srl fa il bilancio ordinario, abbreviato o micro; lo schema abbreviato e micro voce per voce è l'extra che trovi al pagamento.

Da dove vengono i contenuti?

Dal Codice civile, artt. 2423-2435-ter, nel testo aggiornato dal D.Lgs. 139/2015 e dal D.Lgs. 125/2024, e dai principi contabili nazionali OIC (tra cui OIC 12, 16, 19, 24 e 25). Le soglie del bilancio abbreviato e micro (artt. 2435-bis e 2435-ter) sono quelle aggiornate dal D.Lgs. 125/2024.

È materiale ufficiale?

No. È un libro di studio indipendente: non è pubblicato né approvato dall'OIC, dal Ministero o da ordini professionali.

Sostituisce il corso o il commercialista?

No. Ti aiuta a capire e a ripassare. Non sostituisce la scuola, i corsi né la consulenza contabile e fiscale di un professionista.

Gli esercizi sono quelli dell'esame?

No. Gli esercizi svolti e le domande di ripasso sono scritti per questo libro: non sono tracce ufficiali di maturità, concorsi o esami universitari.

Quando e come mi arriva?

Il libro e i 2 regali arrivano in PDF via email, all'indirizzo che inserisci al pagamento.

Devo pagare ogni mese?

No. È un pagamento unico, nessun abbonamento.

Posso averlo su carta?

Sì: è un PDF che puoi stampare tutto o solo nelle pagine che ti servono, da tenere sulla scrivania.

Come funziona il rimborso?

Hai 30 giorni. Ti rimborsiamo tutto se il file non si apre, se il libro non è come lo vedi in questa pagina, se ti abbiamo addebitato due volte o se l'email non arriva: basta scriverci.

Prima di Chiudere Questa Pagina

Basta rileggere senza che resti niente.

Ratei, risconti e ammortamenti li vedi disegnati, e basta.

Arrivi alla chiusura sapendo dove sta ogni voce.

Con i disegni si studia prima.

Il libro è qui sotto.

Pagamento unico: 27 US$ · Garanzia: 30 giorni · PDF via email

SÌ, VOGLIO IL BILANCIO D'ESERCIZIO ILLUSTRATO A 27 US$

📄 È un libro digitale in PDF: ti arriva via email, non viene spedito nulla di cartaceo.